إعادة جدولة القروض في ألمانيا 2026: تعرف على Umschuldung، متى تكون مفيدة، كيف تخفض تكلفة القرض وما أهم الشروط والتكاليف التي يجب الانتباه إليها.

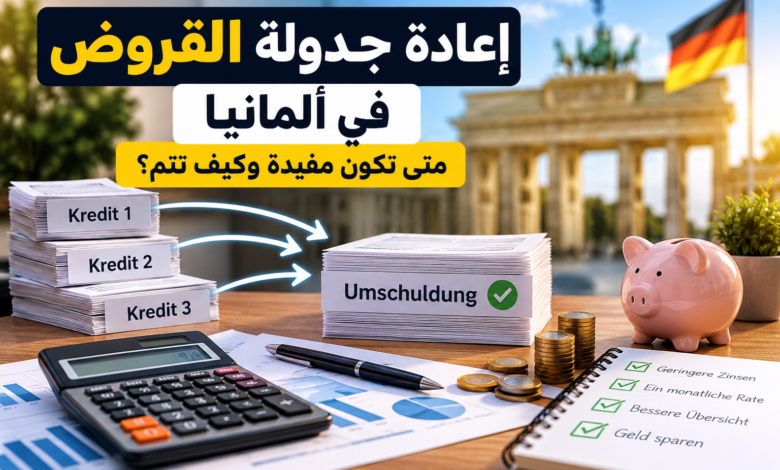
إعادة جدولة القروض في ألمانيا: متى تكون مفيدة وكيف تتم؟إعادة جدولة القروض في ألمانيا: متى تكون مفيدة وكيف تتم؟
إذا كان لديك قرض حالي في ألمانيا وتدفع عليه فائدة مرتفعة، أو لديك عدة قروض وأقساط شهرية مختلفة، فقد تكون إعادة جدولة القروض – Umschuldung أحد الخيارات التي تستحق الدراسة.
فكرة Umschuldung بسيطة: الحصول على تمويل جديد بهدف سداد قرض أو عدة قروض قديمة، ثم الاستمرار بقسط جديد وفق شروط التمويل الجديد.
لكن إعادة الجدولة ليست دائمًا الخيار الأفضل. لذلك من المهم مقارنة الفائدة، الرسوم، مدة القرض وإجمالي المبلغ الذي ستدفعه قبل اتخاذ القرار.
ما معنى Umschuldung؟
كلمة Umschuldung تعني إعادة تمويل أو إعادة جدولة الديون.
بدل الاستمرار في قرض قائم بشروط قديمة، يمكن في بعض الحالات الحصول على قرض جديد واستخدامه لسداد القرض القديم.
يمكن أن تكون إعادة الجدولة مفيدة خصوصًا عندما:
- أصبحت الفائدة على القرض القديم مرتفعة مقارنة بعرض جديد.
- لديك عدة قروض مختلفة.
- تريد تنظيم الأقساط الشهرية.
- تريد تقليل التكلفة الإجمالية للقروض.
- تغير وضعك المالي وأصبح بإمكانك الحصول على شروط أفضل.
لكن يجب حساب التكلفة كاملة قبل اتخاذ القرار.
كيف تعمل إعادة جدولة القرض في ألمانيا؟
العملية عادةً تمر بعدة خطوات.
الخطوة الأولى: معرفة وضع القروض الحالية
ابدأ بجمع معلومات جميع القروض الموجودة لديك:
- المبلغ المتبقي
- القسط الشهري
- سعر الفائدة
- المدة المتبقية
- المبلغ المطلوب لسداد القرض مبكرًا
- أي رسوم مرتبطة بالسداد المبكر
إذا كان لديك أكثر من قرض، اجمع هذه المعلومات لكل قرض.
الخطوة الثانية: البحث عن تمويل جديد
بعد ذلك يمكنك مقارنة عروض القروض الجديدة.
المهم ألا تقارن القسط الشهري فقط، بل يجب مقارنة effektiver Jahreszins وGesamtbetrag.
الخطوة الثالثة: حساب التكلفة
إذا كان القرض الجديد أرخص فعلًا بعد احتساب جميع الرسوم والتكاليف، فقد تكون Umschuldung مفيدة.
الخطوة الرابعة: سداد القرض القديم
عند الموافقة على التمويل الجديد، يتم استخدام مبلغ القرض الجديد لسداد القرض أو القروض القديمة وفق شروط العقد.
متى تكون Umschuldung مفيدة؟
لا توجد قاعدة واحدة تنطبق على الجميع، ولكن هناك عدة حالات يمكن فيها أن تكون إعادة الجدولة منطقية.
1. عندما تحصل على فائدة أقل
إذا كان لديك قرض بفائدة مرتفعة، ووجدت عرضًا جديدًا بشروط أفضل، يمكن أن يؤدي ذلك إلى خفض تكلفة التمويل.
لكن يجب حساب الفرق بعد احتساب أي تكاليف للسداد المبكر والرسوم الأخرى.
2. عندما يكون لديك عدة قروض
لنفترض أن لديك:
- قرضًا شخصيًا
- قرضًا للسيارة
- قرضًا آخر للاستهلاك
قد يكون لديك عدة تواريخ دفع وأقساط مختلفة.
في بعض الحالات يمكن جمع هذه الالتزامات في تمويل واحد.
الميزة قد تكون:
قسط واحد + تاريخ دفع واحد + إدارة أسهل.
لكن دمج القروض لا يعني تلقائيًا أن التكلفة الإجمالية أصبحت أقل.
مثال على إعادة جدولة عدة قروض
لنفترض أن لديك:
القرض الأول:
المبلغ المتبقي 8,000 يورو
القسط 250 يورو
القرض الثاني:
المبلغ المتبقي 12,000 يورو
القسط 350 يورو
القرض الثالث:
المبلغ المتبقي 5,000 يورو
القسط 180 يورو
إجمالي الأقساط الشهرية:
780 يورو
يمكن في بعض الحالات البحث عن قرض جديد بقيمة تقارب المبلغ المتبقي من القروض الثلاثة وسدادها.
لكن يجب مقارنة:
- إجمالي المبلغ المتبقي على القروض القديمة
- تكلفة سدادها مبكرًا
- تكلفة القرض الجديد
- مدة القرض الجديد
- إجمالي المبلغ الذي ستدفعه
فقط إذا كانت النتيجة مناسبة ماليًا تكون إعادة الجدولة جديرة بالدراسة.
هل يمكن أن تخفض Umschuldung القسط الشهري؟
نعم، قد ينخفض القسط الشهري، لكن هناك نقطة مهمة جدًا.
يمكن تخفيض القسط عن طريق تمديد مدة القرض.
مثلاً، بدل دفع القرض خلال 3 سنوات، قد يتم تمديده إلى 5 سنوات.
القسط الشهري قد يصبح أقل، لكنك قد تدفع فوائد لفترة أطول.
لذلك:
انخفاض القسط الشهري ≠ انخفاض التكلفة الإجمالية.
وهذه من أهم النقاط التي يجب الانتباه إليها.
ماذا يحدث لـ SCHUFA عند إعادة جدولة القرض؟
عند التقدم للحصول على تمويل جديد، قد يقوم البنك أو جهة التمويل بإجراء فحص للجدارة الائتمانية.
لذلك يجب عدم إرسال عدد كبير من طلبات القروض بشكل عشوائي.
من الأفضل مقارنة العروض والشروط بعناية، واستخدام خيارات الاستعلام والمقارنة التي لا تؤثر بشكل غير ضروري على تقييمك الائتماني، عندما تكون متاحة.
كما أن سداد القرض القديم بشكل صحيح لا يعني أن جميع معلوماته تختفي فورًا من سجلك الائتماني.
هل يمكن للأجانب في ألمانيا عمل Umschuldung؟
يمكن للأجانب المقيمين في ألمانيا من حيث المبدأ التقدم للحصول على تمويل جديد، لكن القرار يعتمد على البنك وشروطه ووضع الشخص المالي.
قد تؤخذ عوامل مثل:
- الدخل
- نوع ومدة الإقامة
- عقد العمل
- SCHUFA
- الالتزامات الحالية
- مبلغ القرض
- القدرة على السداد
بعين الاعتبار.
لذلك عدم امتلاك الجنسية الألمانية لا يعني تلقائيًا عدم إمكانية إعادة جدولة القرض.
ما تكلفة إعادة جدولة القرض؟
قبل نقل قرضك إلى جهة تمويل جديدة، يجب معرفة جميع التكاليف.
من أهم الأشياء التي يجب فحصها:
1. تكلفة سداد القرض القديم
قد تكون هناك شروط أو تكاليف مرتبطة بالسداد المبكر حسب نوع القرض والعقد والقواعد القانونية المطبقة عليه.
2. تكاليف القرض الجديد
يجب التأكد من جميع شروط التمويل الجديد وليس سعر الفائدة فقط.
3. التأمينات الإضافية
بعض عروض التمويل قد تتضمن منتجات أو تأمينات إضافية.
لا تقبل أي منتج إضافي دون معرفة تكلفته وفائدته بالنسبة لك.
4. مدة القرض الجديدة
تمديد المدة قد يجعل القسط أقل، لكنه قد يزيد إجمالي الفوائد.
متى لا تكون Umschuldung فكرة جيدة؟
قد لا تكون إعادة الجدولة مناسبة إذا:
- بقيت فترة قصيرة جدًا على القرض الحالي.
- تكلفة السداد المبكر مرتفعة.
- الفرق بين الفائدة القديمة والجديدة صغير.
- القرض الجديد يمتد لفترة أطول بكثير.
- إجمالي تكلفة التمويل الجديد أعلى.
- إعادة الجدولة تهدف فقط إلى خفض القسط دون معالجة مشكلة المصاريف.
في هذه الحالات، قد يكون من الأفضل الاستمرار بالقرض الحالي أو البحث عن حلول أخرى.
هل يمكن جمع عدة قروض في قرض واحد؟
في بعض الحالات نعم.
ويُطلق على ذلك غالبًا Kredite zusammenfassen أو دمج القروض.
الفكرة هي استبدال عدة أقساط بقسط واحد.
قد يكون ذلك مفيدًا من ناحية التنظيم المالي، خصوصًا إذا كان لديك عدة عقود.
لكن يجب الانتباه إلى أن:
قسط واحد لا يعني بالضرورة قرضًا أرخص.
يجب مقارنة إجمالي المبلغ المستحق في العقود القديمة مع إجمالي تكلفة التمويل الجديد.
كيف تعرف إذا كانت إعادة الجدولة مربحة؟
استخدم هذه الطريقة البسيطة:
الخطوة 1
احسب المبلغ المطلوب لسداد جميع القروض الحالية.
الخطوة 2
أضف أي تكاليف مرتبطة بالسداد المبكر.
الخطوة 3
احصل على عرض تمويل جديد بالمبلغ المطلوب.
الخطوة 4
احسب Gesamtbetrag للقرض الجديد.
الخطوة 5
قارن الرقمين.
إذا كانت تكلفة التمويل الجديد أقل بشكل واضح بعد احتساب جميع التكاليف، فقد تكون Umschuldung مفيدة.
مثال مبسط
لنفترض أن إجمالي المبلغ المطلوب لسداد القروض الحالية هو:
25,000 يورو
وعرض التمويل الجديد سيكلفك إجمالًا:
27,000 يورو
بينما استمرار القروض الحالية سيكلفك:
30,000 يورو
في هذا المثال، يمكن أن يكون التمويل الجديد أقل تكلفة بحوالي:
3,000 يورو
لكن يجب التأكد من أن المقارنة تشمل جميع التكاليف والرسوم والشروط.
ماذا يجب أن تقارن بين العروض؟
عندما تحصل على عروض مختلفة، لا تنظر إلى الفائدة فقط.
قارن:
| العامل | أهميته |
|---|---|
| مبلغ القرض | المبلغ الذي تحتاجه فعليًا |
| الفائدة الفعلية | تساعد على مقارنة التكلفة |
| القسط الشهري | يجب أن يناسب دخلك |
| مدة القرض | تؤثر على إجمالي الفوائد |
| Gesamtbetrag | التكلفة الإجمالية |
| السداد المبكر | شروط Sondertilgung |
| المرونة | إمكانية تغيير أو تعديل القرض |
| التأمينات | هل توجد تكاليف إضافية؟ |
| Schlussrate | هل توجد دفعة نهائية؟ |
Umschuldung أم سداد أسرع للقرض الحالي؟
في بعض الحالات قد يكون لديك خيار آخر: بدل الحصول على قرض جديد، يمكنك محاولة تسديد القرض الحالي بشكل أسرع، إذا كان العقد يسمح بذلك وبشروط مناسبة.
لذلك قبل إعادة الجدولة، اسأل:
هل يمكنني إجراء Sondertilgung؟
إذا كان لديك مبلغ مالي متوفر، قد يساعد السداد الإضافي في تقليل مدة القرض أو تكلفة الفوائد، حسب شروط العقد.
نصائح مهمة قبل إعادة جدولة أي قرض
لا تنظر إلى القسط فقط
القسط المنخفض قد يكون نتيجة تمديد مدة القرض.
احسب Gesamtbetrag
هذا الرقم مهم جدًا لمعرفة تكلفة التمويل كاملة.
لا تتسرع
احصل على أكثر من عرض وقارن الشروط.
افحص العقد القديم
اعرف المبلغ المتبقي وشروط السداد المبكر.
لا تجمع قروضًا جديدة لمجرد الحصول على سيولة
إذا كانت المشكلة الأساسية هي الإنفاق المرتفع، فإن قرضًا جديدًا قد لا يحل المشكلة.
احتفظ باحتياطي للطوارئ
لا تستخدم كل مدخراتك لسداد الديون إذا كان ذلك سيتركك دون احتياطي مالي.
هل Umschuldung تعني أن الديون اختفت؟
لا.
إعادة الجدولة لا تلغي الدين.
هي ببساطة تغيير طريقة تمويل الدين، حيث يتم عادةً سداد القرض القديم بواسطة قرض جديد.
لذلك يجب أن تنظر إليها كأداة لإعادة تنظيم التمويل، وليس كطريقة للتخلص من الديون بدون تكلفة.
الخلاصة
يمكن أن تكون Umschuldung مفيدة في ألمانيا عندما تساعدك على الحصول على شروط تمويل أفضل أو تنظيم عدة قروض أو تقليل التكلفة الإجمالية.
لكن القرار يجب ألا يعتمد على القسط الشهري فقط.
قبل توقيع أي عقد جديد، قارن:
الفائدة + مدة القرض + Gesamtbetrag + تكاليف السداد المبكر + جميع الرسوم.
إذا كان القرض الجديد أرخص فعلًا بعد احتساب جميع التكاليف، فقد تكون إعادة الجدولة خيارًا مناسبًا.
أما إذا كان انخفاض القسط ناتجًا فقط عن تمديد مدة القرض، فقد تدفع في النهاية أكثر مما كنت ستدفعه في القرض القديم.